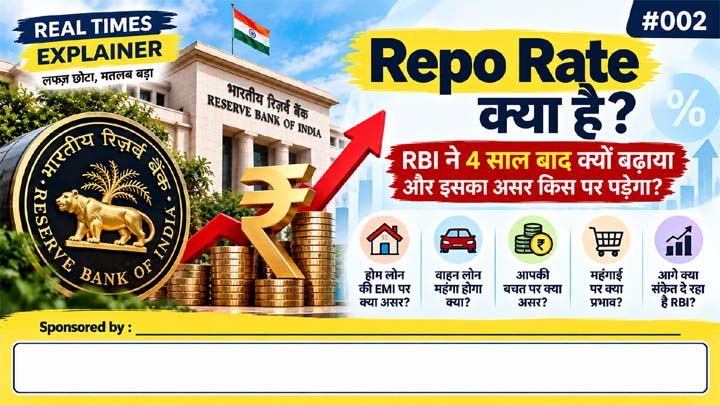
Repo Rate क्या है? RBI ने चार साल बाद क्यों बढ़ाया और इसका असर किस पर पड़ेगा?

repo-rate-kya-hai
चार साल बाद आरबीआई ने रेपो रेट बढ़ाया है। ये खबर केवल एक समाचार नहीं, हमारे आर्थिक जीवन के कई सवाल इसी रेपो रेट से या जेब से और बैंक अकाउंट से जुड़े हैं। इसका क्या पड़ेगा। बैंकों से लोन लेने वाले लोगों पर इसका प्रभाव क्या होगा। ये असर दरअसल काफी असरदार है। इसलिए पहले और आगे के लिए ये समझ लेना जरुरी है कि ये है रेपो रेट क्या है। इसे जानिए रियल टाइम्स एक्सप्लेनर के साथ।REAL TIMES EXPLAINER #002
भारतीय रिजर्व बैंक यानी RBI ने 7 अक्टूबर 2026 को रेपो रेट में 0.25 प्रतिशत यानी 25 बेसिस पॉइंट की बढ़ोतरी की है। इसके बाद रेपो रेट 5.25% से बढ़कर 5.50% हो गया है।
यह फरवरी 2023 के बाद रेपो रेट में पहली बढ़ोतरी है। RBI ने इस बार अपनी मौद्रिक नीति का रुख भी “calibrated tightening” यानी जरूरत के मुताबिक धीरे-धीरे मौद्रिक सख्ती की दिशा में बदला है। (The Times of India)
लेकिन सवाल है—रेपो रेट आखिर होता क्या है? RBI इसे बढ़ाता क्यों है? और इसका असर आम आदमी की EMI, कर्ज, बचत और महंगाई पर कैसे पड़ता है?
आइए इसे आसान भाषा में समझते हैं।
Repo Rate क्या होता है?
Repo Rate वह ब्याज दर है जिस पर RBI बैंकों को पैसा उधार देता है।
बैंकों को जब थोड़े समय के लिए पैसों की जरूरत होती है, तो वे RBI से पैसा ले सकते हैं। इसके बदले उन्हें ब्याज देना पड़ता है।
RBI जिस दर पर यह पैसा देता है, उसे Repo Rate कहा जाता है।
इसे एक आसान उदाहरण से समझिए।
मान लीजिए किसी बैंक को अचानक ₹1,000 करोड़ की जरूरत पड़ गई। बैंक RBI से यह पैसा लेता है। अगर Repo Rate 5.50% है, तो RBI से मिलने वाले इस पैसे की लागत उसी दर से जुड़ी होगी।
यानी:
RBI → बैंक → ग्राहक
Repo Rate इस पूरी श्रृंखला की शुरुआत में ब्याज की लागत को प्रभावित करता है।
RBI ने Repo Rate क्यों बढ़ाया?
Repo Rate बढ़ाने का सबसे बड़ा कारण महंगाई के जोखिम को नियंत्रित करना है।
जब अर्थव्यवस्था में पैसा और कर्ज अपेक्षाकृत सस्ता होता है, तो लोग और कंपनियां ज्यादा कर्ज ले सकती हैं। इससे खर्च और मांग बढ़ सकती है।
अगर मांग बहुत तेजी से बढ़ती है और उसके मुकाबले वस्तुओं और सेवाओं की आपूर्ति पर्याप्त नहीं रहती, तो कीमतों पर दबाव बढ़ सकता है।
ऐसी स्थिति में RBI ब्याज दर बढ़ाकर कर्ज को थोड़ा महंगा करने की कोशिश करता है।
इससे अर्थव्यवस्था में अत्यधिक मांग और महंगाई के दबाव को नियंत्रित करने में मदद मिल सकती है।
इस बार RBI ने कितना बढ़ाया?
RBI ने:
| पहले | अब | बदलाव |
|---|---|---|
| Repo Rate | 5.25% | 5.50% |
| बढ़ोतरी | — | 0.25 प्रतिशत |
| यानी | — | 25 बेसिस पॉइंट |
साथ ही Standing Deposit Facility (SDF) 5.25% और MSF तथा Bank Rate 5.75% हो गए हैं। (DD India)
25 बेसिस पॉइंट का मतलब क्या है?
यह शब्द अक्सर RBI की खबरों में आता है।
100 बेसिस पॉइंट = 1 प्रतिशत
इसलिए:
25 बेसिस पॉइंट = 0.25 प्रतिशत
यानी Repo Rate को 5.25% से 5.50% करना वास्तव में 0.25 प्रतिशत की बढ़ोतरी है।
क्या Repo Rate बढ़ते ही आपकी EMI बढ़ जाएगी?
जरूरी नहीं कि तुरंत बढ़ जाए।
यह एक महत्वपूर्ण बात है।
Repo Rate बढ़ने का असर बैंक की ब्याज दरों पर पड़ सकता है, लेकिन हर बैंक हर कर्ज की ब्याज दर उसी दिन या उसी अनुपात में नहीं बढ़ाता।
असर इस बात पर निर्भर करता है कि आपका लोन किस तरह की ब्याज दर से जुड़ा है और बैंक तक RBI की दर का असर कितनी तेजी से पहुंचता है।
इस प्रक्रिया को सामान्य तौर पर Monetary Policy Transmission कहा जाता है।
इसलिए:
Repo Rate ↑ → बैंक की फंडिंग लागत पर दबाव ↑ → लोन की ब्याज दर बढ़ सकती है → EMI बढ़ सकती है
लेकिन यह एक संभावित श्रृंखला है, हर व्यक्ति की EMI तुरंत बढ़ने की गारंटी नहीं।
Home Loan लेने वालों पर क्या असर हो सकता है?
अगर बैंक अपनी lending rates बढ़ाते हैं, तो नए होम लोन महंगे हो सकते हैं।
पहले से लोन लेने वाले लोगों पर असर उनके लोन की ब्याज दर की व्यवस्था पर निर्भर करेगा।
उदाहरण के लिए, यदि किसी व्यक्ति का लोन ऐसी floating interest rate व्यवस्था से जुड़ा है जो बैंक की बाहरी benchmark या अन्य policy-linked rate से प्रभावित होती है, तो Repo Rate में बदलाव का असर उस पर पड़ सकता है।
इसलिए केवल यह कहना सही नहीं होगा कि:
“Repo Rate 0.25% बढ़ा, इसलिए हर होम लोन की EMI भी 0.25% बढ़ जाएगी।”
ऐसा जरूरी नहीं है।
Car Loan और दूसरे कर्ज पर क्या असर होगा?
Home Loan की तरह ही Car Loan, Personal Loan और दूसरे floating-rate loans की लागत पर भी असर पड़ सकता है।
अगर बैंक अपनी lending rates बढ़ाते हैं, तो:
नया कर्ज → महंगा हो सकता है
और कुछ मामलों में:
पुराना floating-rate कर्ज → महंगा हो सकता है।
इसलिए Repo Rate आम आदमी के लिए सिर्फ RBI की कोई तकनीकी दर नहीं है। इसका असर उसकी उधारी की लागत पर पड़ सकता है।
क्या Repo Rate बढ़ने से बचत करने वालों को फायदा हो सकता है?
संभावना है, लेकिन यह भी तुरंत और निश्चित नहीं है।
Repo Rate बढ़ने के बाद बैंकों पर अपनी जमा राशि यानी deposits पर बेहतर ब्याज देने का दबाव आ सकता है, खासकर यदि उन्हें ज्यादा deposits जुटाने की जरूरत हो।
लेकिन बैंक अपनी FD या savings rates कितनी बढ़ाएंगे, यह उनके liquidity, deposit जरूरत और बाजार की स्थिति पर निर्भर करता है।
इसलिए:
Repo Rate बढ़ना = FD Rate तुरंत उतना ही बढ़ना
यह जरूरी नहीं है।
RBI महंगाई के लिए Repo Rate का इस्तेमाल कैसे करता है?
इसे एक आसान तरीके से समझिए।
जब महंगाई बढ़ने का दबाव हो:
Repo Rate बढ़ सकता है
→ कर्ज महंगा हो सकता है
→ खर्च और कर्ज की मांग पर कुछ दबाव आ सकता है
→ अर्थव्यवस्था में मांग का दबाव कम हो सकता है
→ महंगाई को नियंत्रित करने में मदद मिल सकती है।
इसके उलट, जब अर्थव्यवस्था को गति देने और कर्ज को सस्ता करने की जरूरत हो, तो RBI Repo Rate घटा सकता है।
लेकिन Repo Rate बढ़ाने का नुकसान भी हो सकता है
हां।
अगर ब्याज दरें ज्यादा बढ़ती हैं, तो कर्ज महंगा हो सकता है।
इससे:
- घर खरीदने की लागत बढ़ सकती है
- वाहन खरीदने के लिए कर्ज महंगा हो सकता है
- कारोबार के लिए borrowing cost बढ़ सकती है
- कंपनियों के निवेश पर असर पड़ सकता है
- कुछ मामलों में आर्थिक गतिविधियों की रफ्तार पर दबाव आ सकता है।
इसलिए RBI के सामने हमेशा एक संतुलन का सवाल रहता है:
महंगाई को कितना नियंत्रित किया जाए और आर्थिक विकास की गति को कितना बनाए रखा जाए?
इस बार RBI के फैसले का महत्व क्या है?
इस फैसले की खास बात केवल 25 बेसिस पॉइंट की बढ़ोतरी नहीं है।
महत्वपूर्ण यह भी है कि RBI ने अपनी नीति का रुख “calibrated tightening” किया है। यानी आगे की नीति में महंगाई और आर्थिक परिस्थितियों के आधार पर मौद्रिक सख्ती की दिशा में कदम उठाने की गुंजाइश रखी गई है। (Informist)
RBI ने चालू वित्त वर्ष के लिए वास्तविक GDP growth का अनुमान 7.1% किया है। वहीं inflation outlook को भी ज्यादा सावधानी से देखा जा रहा है। (The Times of India)
इसका मतलब है कि RBI फिलहाल विकास और महंगाई—दोनों को ध्यान में रखकर अपनी नीति चला रहा है।
एक नजर में
Repo Rate क्या है?
RBI जिस दर पर बैंकों को पैसा उधार देता है।
अभी Repo Rate कितना है?
5.50%
कितना बढ़ा?
25 बेसिस पॉइंट यानी 0.25 प्रतिशत।
क्यों बढ़ाया गया?
महंगाई के जोखिम और बदलती आर्थिक परिस्थितियों को देखते हुए।
क्या EMI तुरंत बढ़ेगी?
जरूरी नहीं। असर लोन और बैंक की ब्याज दर व्यवस्था पर निर्भर करेगा।
क्या FD का ब्याज तुरंत बढ़ेगा?
जरूरी नहीं। बैंक अपनी जमा और बाजार की स्थिति के अनुसार दरें तय करते हैं।
Repo Rate बढ़ने का मुख्य उद्देश्य क्या है?
महंगाई और वित्तीय परिस्थितियों को नियंत्रित रखने में मदद करना।
एक लाइन में समझिए
Repo Rate वह दर है जिस पर RBI बैंकों को पैसा देता है; इसे बढ़ाकर RBI कर्ज की लागत और अर्थव्यवस्था में पैसे के प्रवाह को प्रभावित करता है, ताकि महंगाई को नियंत्रित रखा जा सके।
यह हमारे लिए क्यों मायने रखता है?
RBI का Repo Rate भले ही मुंबई में RBI की बैठक में तय होता है, लेकिन इसका असर देश के आम लोगों तक पहुंच सकता है।
आप घर खरीदने के लिए कितना ब्याज देंगे, कार लोन कितना महंगा होगा, कारोबार को कर्ज की लागत कितनी पड़ेगी और बैंक जमा पर कितना ब्याज देंगे—इन सब पर Repo Rate का अप्रत्यक्ष असर पड़ सकता है।
इसलिए जब अगली बार खबर आए—
“RBI ने Repo Rate बढ़ाया/घटाया”
तो इसे केवल एक प्रतिशत की खबर न समझें।
यह दर आपके कर्ज, आपकी EMI, आपकी बचत और पूरी अर्थव्यवस्था के पैसे की कीमत से जुड़ी है।
आधिकारिक स्रोत
Reserve Bank of India (RBI) — Monetary Policy
नोट: Repo Rate का वास्तविक असर प्रत्येक बैंक, लोन के प्रकार, ब्याज दर की व्यवस्था और बैंक की आगे की दरों पर निर्भर करता है। इसलिए किसी एक ग्राहक की EMI में होने वाले बदलाव को केवल Repo Rate के बदलाव से तय नहीं किया जा सकता।